Trabalhar como pessoa física costuma ser a forma mais simples de iniciar uma atividade profissional. Médicos, dentistas, psicólogos, arquitetos, engenheiros, consultores e outros profissionais liberais podem prestar serviços em nome próprio, receber honorários e cumprir suas obrigações tributárias sem necessariamente constituir uma empresa.
O problema começa quando o faturamento cresce, os contratos passam a exigir emissão recorrente de notas fiscais, a operação ganha despesas fixas e a tributação da pessoa física começa a consumir uma parcela relevante da renda. Nesse momento, continuar como autônomo pode deixar de ser a alternativa mais eficiente.
Por outro lado, abrir uma empresa apenas porque “CNPJ paga menos imposto” também é um erro.
A economia depende da atividade exercida, faturamento, folha de pagamento, despesas, forma de retirada dos recursos, incidência do ISS e enquadramento tributário.
Por isso, contar com uma assessoria contábil para profissionais liberais ajuda a transformar essa decisão em uma comparação baseada em números.
Antes de abrir CNPJ profissional liberal em São Paulo, é necessário comparar os dois modelos considerando não apenas a alíquota aparente, mas o custo tributário total, as obrigações envolvidas e os riscos de cada estrutura.
Quando abrir CNPJ profissional liberal em São Paulo pode valer a pena?
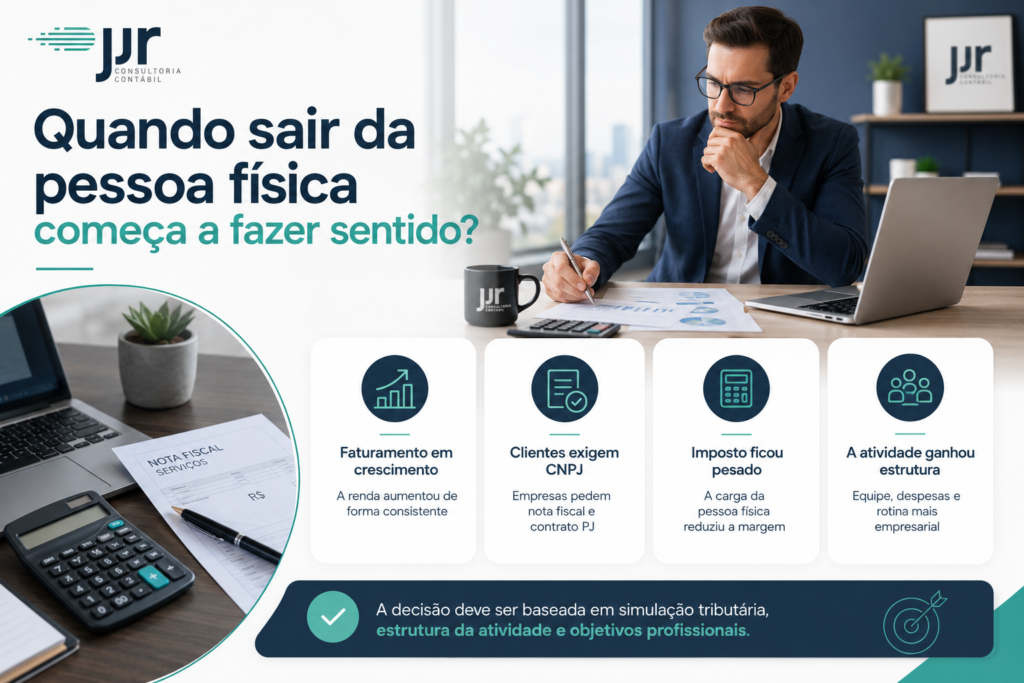
Abrir CNPJ profissional liberal em São Paulo pode ser vantajoso quando a tributação da pessoa física se torna elevada, existe faturamento recorrente, os clientes exigem contratação por pessoa jurídica ou a atividade passa a ter estrutura empresarial.
A mudança permite avaliar regimes como Simples Nacional ou Lucro Presumido, organizar pró-labore e distribuição de resultados e separar as finanças pessoais das profissionais. Porém, a economia não é automática: CNAE, folha, Fator R, ISS, despesas e características da profissão precisam ser analisados antes da abertura.
Pessoa física ou CNPJ: onde está a principal diferença tributária?
Para entender quando a migração faz sentido, é preciso começar pela tributação da pessoa física.
O profissional que trabalha por conta própria continua sujeito às regras do Imposto de Renda da Pessoa Física. Dependendo da origem dos rendimentos, pode haver retenção pela fonte pagadora ou necessidade de apuração do imposto conforme as regras aplicáveis aos rendimentos recebidos pelo profissional.
Em 2026, a tabela progressiva mensal do IRPF continua chegando à alíquota de 27,5%.
Desde janeiro, porém, existe uma redução do imposto que pode zerar a cobrança para determinados rendimentos tributáveis mensais de até R$ 5 mil e diminuir gradualmente até a faixa definida pela legislação.
Os valores e critérios podem ser conferidos na tabela de tributação do IRPF de 2026 da Receita Federal.
Isso significa que analisar apenas a alíquota máxima de 27,5% pode levar a conclusões erradas. A comparação precisa partir da renda efetiva do profissional, das deduções permitidas e da forma como os honorários são recebidos.
O Livro Caixa pode reduzir a base tributável do profissional autônomo
Outro ponto frequentemente ignorado na comparação entre pessoa física e pessoa jurídica é o Livro Caixa.
Profissionais que recebem rendimentos de trabalho não assalariado podem registrar determinadas despesas necessárias à atividade e utilizá-las, dentro das condições previstas pela legislação, para reduzir a base tributável.
Entre as despesas que podem ser admitidas, conforme o caso e mediante documentação adequada, estão:
- aluguel do espaço utilizado na atividade profissional;
- água, energia e telefone relacionados ao trabalho;
- materiais de expediente e consumo;
- salários e encargos de empregados;
- pagamentos necessários à manutenção da atividade;
- determinadas despesas profissionais permitidas pela legislação.
Por isso, a comparação correta não é simplesmente entre “27,5% na pessoa física” e “6% no CNPJ”. Essa simplificação desconsidera deduções permitidas, contribuição previdenciária, ISS, pró-labore, custos da estrutura empresarial e as regras específicas de cada regime tributário.
Uma análise mais consistente deve fazer parte de um planejamento tributário que compare cenários antes da formalização.
Em quais situações sair da pessoa física começa a fazer sentido?
Não existe um faturamento único a partir do qual todo profissional liberal deve abrir empresa. A decisão varia conforme atividade, estrutura e situação tributária.
Há, porém, alguns sinais que indicam que essa análise já deveria ser realizada.
O faturamento profissional aumentou de forma consistente
À medida que a renda cresce, a tributação da pessoa física pode ganhar peso no resultado líquido do profissional.
Nesse cenário, uma simulação entre pessoa física, Simples Nacional e Lucro Presumido pode revelar diferenças relevantes.
O ponto de equilíbrio varia porque dois profissionais com o mesmo faturamento podem ter cargas tributárias completamente distintas.
Um deles pode ter poucas despesas e trabalhar sozinho. Outro pode manter consultório ou escritório, empregados, recepcionista, aluguel e uma estrutura operacional maior.
Um profissional pode preencher as condições para tributação pelo Anexo III do Simples Nacional, enquanto outro pode permanecer sujeito ao Anexo V.
Empresas clientes preferem contratar pessoa jurídica
Para consultores, engenheiros, arquitetos, profissionais de tecnologia e diversas atividades B2B, possuir CNPJ também pode ampliar as possibilidades comerciais.
Existem empresas que contratam determinados serviços apenas por meio de pessoa jurídica devido aos próprios processos de compras, compliance, cadastro e contratação de fornecedores.
Nesses casos, a decisão deixa de ser exclusivamente tributária. O CNPJ também passa a fazer parte da estrutura comercial do profissional.
A atividade deixou de ser estritamente individual
Outro sinal aparece quando o profissional começa a organizar uma operação mais estruturada.
Contratação de funcionários, formação de equipe, utilização de marca empresarial, centralização de pagamentos e criação de processos internos indicam que a atividade deixou de ter apenas características de atuação individual.
Manter uma estrutura crescente sem rever o enquadramento tributário, societário e cadastral pode aumentar riscos fiscais e operacionais.
Como funciona para abrir CNPJ profissional liberal em São Paulo?
A formalização deve começar pelo planejamento, e não simplesmente pelo preenchimento dos dados cadastrais da empresa.
Na prática, o processo envolve algumas etapas principais:
- Definir as atividades que serão exercidas.
Os CNAEs precisam corresponder aos serviços efetivamente prestados e podem influenciar tributação, licenciamento e obrigações. - Escolher a natureza jurídica adequada.
Dependendo da profissão e da forma de atuação, podem existir alternativas societárias diferentes. A escolha deve considerar responsabilidade, quantidade de sócios, conselho profissional e objetivos da atividade. - Fazer a consulta de viabilidade.
A consulta prévia de viabilidade da Redesim verifica, entre outros pontos, se as atividades podem ser exercidas no endereço escolhido e se existem impedimentos relacionados ao nome empresarial. - Registrar o ato constitutivo.
Conforme a natureza jurídica e a profissão exercida, o registro pode envolver Junta Comercial, Registro Civil de Pessoas Jurídicas ou órgão profissional competente. - Obter CNPJ e inscrições tributárias.
A Redesim reúne orientações oficiais sobre as etapas para abertura do CNPJ, incluindo viabilidade, registro, inscrições e licenciamento. - Avaliar o regime tributário.
Simples Nacional, Lucro Presumido e, em determinados casos, Lucro Real precisam ser comparados considerando a realidade financeira da atividade. - Regularizar licenças e conselho profissional.
Clínicas, consultórios e outras profissões regulamentadas podem exigir autorizações, registros ou licenças adicionais. - Implantar uma rotina contábil e fiscal.
Depois da abertura surgem emissão de documentos fiscais, escrituração, apuração de tributos, pró-labore, folha de pagamento e demais obrigações relacionadas à empresa.
Simples Nacional para profissional liberal: a alíquota nem sempre começa em 6%
Esse é um dos pontos que mais provocam decisões equivocadas na abertura de empresas de prestação de serviços.
Muitas atividades profissionais podem estar sujeitas ao mecanismo conhecido como Fator R.
De forma resumida, o cálculo relaciona a folha de salários e os valores considerados pela legislação nos últimos 12 meses com a receita bruta acumulada no mesmo período.
Quando o resultado é igual ou superior a 28%, determinadas atividades sujeitas ao Fator R podem ser tributadas pelo Anexo III do Simples Nacional. Caso o percentual fique abaixo de 28%, a atividade pode ser tributada pelo Anexo V.
Essa diferença pode ser expressiva. O Anexo III começa com alíquota nominal de 6% na primeira faixa, enquanto o Anexo V começa em 15,5%.
Por isso, a relação entre faturamento, folha e remuneração dos sócios deve ser acompanhada. Para atividades da saúde, por exemplo, a JJR detalha essa sistemática no conteúdo sobre Fator R para profissionais da saúde.
Na prática, o cálculo cria uma relação direta entre:
- receita bruta;
- pró-labore;
- folha de pagamento;
- encargos considerados no cálculo;
- anexo tributário;
- alíquota efetiva do Simples Nacional.
Por essa razão, definir pró-labore sem considerar o Fator R pode alterar significativamente a tributação do negócio.
Lucro Presumido pode ser melhor que o Simples Nacional?
Sim. O Simples Nacional oferece uma sistemática unificada de recolhimento, mas isso não significa que será necessariamente o regime mais econômico para todo profissional liberal.
Empresas com determinadas características de faturamento, folha reduzida, margens elevadas ou condições específicas de ISS podem encontrar no Lucro Presumido uma alternativa competitiva.
A comparação precisa considerar, entre outros componentes:
- IRPJ;
- CSLL;
- tributos incidentes sobre o faturamento conforme as regras vigentes;
- ISS;
- encargos previdenciários aplicáveis;
- tributação relacionada ao pró-labore;
- custos operacionais e obrigações do regime;
- efeitos da transição da Reforma Tributária.
Portanto, escolher entre Simples Nacional e Lucro Presumido exige olhar para a carga efetiva e não apenas para a alíquota nominal divulgada em cada regime.
O ISS em São Paulo exige uma análise específica
Para profissionais liberais estabelecidos no município de São Paulo, o Imposto Sobre Serviços merece atenção separada.
A Prefeitura informa que profissionais autônomos ou liberais cadastrados como pessoa física no Cadastro de Contribuintes Mobiliários (CCM) podem fazer jus à isenção do ISS quando atendidas as condições previstas pela legislação municipal. As regras podem ser consultadas nas orientações da Prefeitura de São Paulo para autônomos e profissionais liberais.
Isso reforça um ponto relevante: migrar para CNPJ não deve ser decidido apenas pela expectativa de economizar ISS, pois a situação da pessoa física também precisa entrar no comparativo.
Sociedade Uniprofissional pode alterar a análise do ISS
Certas sociedades compostas por profissionais habilitados para o exercício da mesma atividade podem atender aos requisitos do regime de Sociedade Uniprofissional, conhecido como SUP, no município de São Paulo.
Segundo as regras da Prefeitura de São Paulo para Sociedade Uniprofissional, o enquadramento depende do atendimento de condições específicas relacionadas à composição da sociedade, atividade exercida, habilitação e responsabilidade profissional.
Existem também hipóteses que impedem o enquadramento. Portanto, não basta exercer uma profissão regulamentada: a estrutura societária deve ser analisada individualmente.
Pessoa física, Simples Nacional ou Lucro Presumido: o que comparar?
| Ponto de análise | Pessoa física | Simples Nacional | Lucro Presumido |
| Tributação principal | IRPF progressivo | DAS conforme atividade, faturamento e anexo | Tributos calculados conforme as regras do regime |
| IR sobre rendimentos | Tributação conforme tabela e regras do IRPF | Pró-labore possui tratamento próprio; resultados dependem da apuração contábil e legislação | Pró-labore possui tratamento próprio; resultados dependem da apuração contábil e legislação |
| Livro Caixa | Pode permitir deduções previstas pela legislação | Não funciona como dedução direta do DAS | As despesas não reduzem diretamente o percentual de presunção |
| Fator R | Não se aplica | Pode alterar a tributação entre Anexo III e Anexo V para atividades abrangidas | Não se aplica |
| ISS | Depende das regras municipais aplicáveis ao profissional | Pode integrar o DAS conforme atividade e enquadramento | Em regra, precisa ser analisado separadamente |
| Contabilidade | Recomendada conforme a complexidade da atividade | Fundamental para gestão, obrigações e apuração dos resultados | Fundamental para escrituração, apuração e obrigações fiscais |
| Estrutura empresarial | Mais limitada | Adequada às empresas elegíveis ao regime | Adequada às empresas que optem pelo regime |
| Melhor escolha | Depende da renda, despesas e forma de atuação | Depende do CNAE, faturamento, folha e atividade | Depende do faturamento, atividade, margem e estrutura |
A tabela serve como orientação inicial. Ela não substitui uma simulação tributária, porque cada atividade profissional possui particularidades próprias.
Pró-labore e distribuição de resultados precisam ser planejados
Abrir CNPJ não significa transferir todo o faturamento recebido pela empresa diretamente para a conta pessoal do profissional.
A pessoa jurídica precisa possuir controles próprios sobre receitas, despesas e retiradas dos sócios.
O sócio que atua na operação pode receber pró-labore, sujeito ao tratamento tributário e previdenciário aplicável. Também pode existir distribuição de resultados, desde que observadas as regras fiscais, societárias e contábeis.
Por isso, utilizar a conta da empresa como uma extensão da conta pessoal compromete controles, prejudica a escrituração e dificulta demonstrar corretamente a origem das retiradas.
Uma contabilidade organizada permite identificar:
- faturamento;
- custos e despesas;
- resultado contábil;
- pró-labore;
- tributos;
- distribuição de resultados;
- disponibilidade financeira da empresa.
Esse controle também permite ao profissional avaliar quanto a atividade realmente gera de resultado depois dos impostos e dos custos necessários à operação.
Aspectos técnicos e fiscais que precisam ser avaliados antes da abertura
CNAE correto
O CNAE deve refletir a atividade efetivamente exercida.
Escolher um código apenas porque possui uma suposta tributação menor pode gerar incompatibilidade cadastral, problemas na emissão de documentos fiscais, questionamentos de órgãos profissionais e erros no enquadramento tributário.
Conselho de classe
Profissões regulamentadas podem exigir inscrição ou registro da própria pessoa jurídica perante o respectivo conselho.
CRM, CRO, CREA, CAU, CRP, CRC e outras entidades possuem regras próprias relacionadas ao exercício de cada profissão.
Portanto, possuir CNPJ ativo não significa necessariamente que a empresa já esteja apta a exercer determinada atividade regulamentada.
Endereço e licenciamento
O endereço utilizado para abertura precisa ser compatível com a atividade.
A consulta de viabilidade existe justamente para verificar essa condição antes da conclusão do processo de registro.
Isso ganha ainda mais relevância para:
- consultórios;
- clínicas;
- laboratórios;
- atividades com atendimento presencial;
- operações sujeitas à Vigilância Sanitária;
- estabelecimentos com exigências específicas de segurança ou funcionamento.
Regime tributário
O regime deve ser escolhido por cálculo, não por preferência ou pela impressão de que determinada opção sempre paga menos impostos.
Uma análise consistente considera pelo menos:
- faturamento mensal esperado;
- receita projetada para os próximos 12 meses;
- CNAEs utilizados;
- quantidade de sócios;
- folha de pagamento e pró-labore;
- despesas e custos da atividade;
- margem de resultado;
- perfil dos clientes;
- ISS;
- eventual enquadramento como Sociedade Uniprofissional;
- perspectivas de crescimento.
Emissão de nota fiscal
A formalização também exige atenção às regras de emissão de documentos fiscais. Para empresas prestadoras de serviços do Simples Nacional, mudanças recentes tornaram necessário acompanhar o padrão nacional de emissão. A JJR explica os principais pontos no conteúdo sobre NFS-e padrão nacional no Simples Nacional.
Exemplo prático: quando o CNPJ pode reduzir a carga tributária?
Imagine dois consultores que faturam R$ 18 mil por mês.
O primeiro possui despesas profissionais relevantes que podem ser consideradas dentro das regras aplicáveis à pessoa física e trabalha predominantemente de forma individual.
O segundo praticamente não possui despesas dedutíveis, atende exclusivamente empresas e já recebe propostas comerciais condicionadas à emissão de nota fiscal por pessoa jurídica.
Embora ambos tenham o mesmo faturamento, a decisão pode ser diferente.
Agora suponha que o segundo profissional abra uma empresa e sua atividade esteja sujeita ao Fator R no Simples Nacional.
Dependendo da relação entre folha, pró-labore e faturamento, sua tributação pode ocorrer pelo Anexo III ou pelo Anexo V.
A pergunta correta, portanto, deixa de ser:
“Quanto pago no Simples Nacional?”
E passa a ser:
“Qual será minha carga tributária total mantendo uma estrutura financeira, operacional e remuneratória sustentável?”
Essa mudança de perspectiva melhora significativamente a qualidade da decisão.
Principais erros ao abrir CNPJ como profissional liberal
1. Abrir a empresa antes de fazer uma simulação
O erro mais comum é escolher CNPJ, CNAE e Simples Nacional antes de comparar cenários.
Impacto: o profissional pode aumentar, em vez de reduzir, a carga tributária.
Como evitar: projetar faturamento, pró-labore, folha, ISS e tributos nos modelos disponíveis antes da formalização.
2. Escolher CNAE apenas pela alíquota
CNAE não deve ser utilizado como mecanismo para encaixar artificialmente a empresa na menor tributação possível.
Impacto: divergências cadastrais, tributação incorreta, problemas fiscais e dificuldades com órgãos reguladores.
Como evitar: enquadrar as atividades de acordo com os serviços realmente prestados.
3. Ignorar o Fator R
Para determinadas atividades do Simples Nacional, folha e pró-labore interferem diretamente no anexo aplicável.
Impacto: a empresa projeta uma carga tributária e termina pagando outra.
Como evitar: acompanhar o indicador periodicamente e simular seus efeitos antes de alterar a estrutura de remuneração.
4. Misturar dinheiro pessoal e empresarial
Transferências sem controle prejudicam a gestão financeira e a escrituração contábil.
Impacto: dificuldade para identificar lucro, comprovar retiradas e analisar o resultado real da empresa.
Como evitar: manter contas separadas e definir critérios claros para pró-labore, reembolsos e distribuição de resultados.
5. Ignorar o ISS e as regras municipais de São Paulo
A decisão pode ser tomada olhando somente os tributos federais.
Impacto: cálculo incompleto da carga tributária ou perda de enquadramentos aplicáveis à atividade.
Como evitar: analisar CCM, código do serviço, ISS e eventual possibilidade de enquadramento como Sociedade Uniprofissional.
6. Achar que o CNPJ elimina as obrigações da pessoa física
O profissional continua possuindo responsabilidades tributárias pessoais mesmo depois da formalização da empresa.
Impacto: pró-labore, rendimentos e outras movimentações podem ser informados de maneira inadequada.
Como evitar: tratar o planejamento da empresa e a situação fiscal dos sócios de forma integrada.
Quais são os benefícios de uma estrutura correta?
Quando a migração é baseada em números, e não apenas em percepção, o CNPJ pode trazer vantagens que vão além de uma possível economia tributária.
Entre os principais benefícios estão:
- possibilidade de escolher uma estrutura tributária adequada ao faturamento e à atividade;
- maior separação entre as finanças pessoais e empresariais;
- melhor controle das entradas, despesas e retiradas;
- organização de pró-labore e distribuição de resultados;
- estrutura mais adequada para contratação de funcionários;
- possibilidade de atender empresas que exigem fornecedores pessoa jurídica;
- maior previsibilidade tributária e financeira;
- produção de informações contábeis para tomada de decisão;
- preparação para expansão da atividade;
- redução de erros fiscais, cadastrais e operacionais.
O principal ganho não é simplesmente “pagar menos imposto”. É saber quanto a atividade realmente gera de resultado depois de tributos, estrutura operacional e remuneração do profissional.
Perguntas frequentes sobre abrir CNPJ profissional liberal em São Paulo
1.Qual faturamento compensa abrir CNPJ para profissional liberal?
Não existe um valor universal. A decisão depende de IRPF, despesas permitidas, atividade, Fator R, ISS, pró-labore e regime tributário. O melhor caminho é comparar pessoa física e pessoa jurídica utilizando o faturamento real ou projetado.
2.Todo profissional liberal pode optar pelo Simples Nacional?
Não necessariamente. A possibilidade depende da atividade exercida e das regras do regime. Mesmo entre atividades permitidas, a tributação pode variar conforme CNAE, faturamento acumulado e eventual aplicação do Fator R.
3.Profissional liberal pessoa física paga ISS em São Paulo?
Profissionais autônomos ou liberais cadastrados como pessoa física no CCM podem fazer jus à isenção do ISS quando atendem às condições estabelecidas pela legislação municipal. A situação precisa ser verificada individualmente.
4.Profissional liberal pode ter CNPJ sozinho?
Sim, dependendo da profissão, atividade e estrutura jurídica adotada. A escolha da natureza jurídica deve considerar as regras de registro, tributação, responsabilidade e eventual conselho profissional.
5.Abrir CNPJ sempre reduz imposto?
Não. Existem situações em que permanecer como pessoa física pode ser financeiramente adequado. Também há casos em que o Lucro Presumido pode apresentar resultado melhor que o Simples Nacional. A resposta depende de uma simulação completa.
6.Posso retirar todo o dinheiro da empresa como distribuição de resultados?
A retirada de recursos deve respeitar a natureza de cada pagamento e o resultado apurado pela empresa. Pró-labore e distribuição de resultados possuem tratamentos diferentes, e a escrituração contábil adequada ajuda a sustentar a correta classificação dessas retiradas.
Quando sair da pessoa física realmente reduz riscos e impostos?
Abrir CNPJ profissional liberal em São Paulo tende a fazer mais sentido quando a atividade já apresenta características empresariais, o faturamento aumentou, existem oportunidades comerciais condicionadas à pessoa jurídica ou uma simulação demonstra vantagem tributária sustentável.
Mas a análise precisa considerar os dois lados.
Permanecer como pessoa física pode oferecer simplicidade e permitir determinados tratamentos tributários aplicáveis ao profissional autônomo. Em São Paulo, também existem regras municipais específicas para ISS.
Já o CNPJ permite estruturar a atividade empresarial, avaliar diferentes regimes de tributação, organizar melhor pró-labore, folha, emissão de documentos fiscais, crescimento e gestão financeira.
O ponto central é não transformar a decisão em uma comparação superficial entre IRPF de 27,5% e Simples Nacional de 6%. Na prática, a carga tributária depende de várias variáveis e pode mudar significativamente conforme a estrutura escolhida.
Planeje a abertura do seu CNPJ com a JJR
A JJR Consultoria Contábil oferece soluções contábeis, fiscais, tributárias e paralegais para profissionais liberais que precisam estruturar a atividade com maior controle e segurança.
Para quem está avaliando sair da pessoa física, o trabalho pode começar antes mesmo da abertura da empresa, com análise do modelo atual, definição das atividades, comparação de regimes tributários, avaliação do Fator R, organização de pró-labore e orientação sobre as obrigações que surgem com o CNPJ.
Antes de formalizar uma empresa apenas porque seu faturamento cresceu, vale identificar qual estrutura faz sentido para a sua atividade e qual cenário oferece melhor equilíbrio entre tributação, conformidade e resultado financeiro.
Se você quer entender se a migração para pessoa jurídica realmente compensa no seu caso, converse com a equipe da JJR e solicite uma análise da estrutura tributária e contábil mais adequada para a sua atividade profissional.