Uma loja pode vender bem, manter o estoque girando e, ainda assim, perder rentabilidade porque o custo fiscal da peça foi registrado de forma incompleta. O problema costuma nascer na entrada: o ERP recebe o valor do produto, mas não distribui corretamente ICMS-ST, FCP-ST, frete e despesas acessórias entre os itens.
Quando a precificação usa esse custo subavaliado, a margem exibida no sistema não é a margem que chega ao caixa. O erro fica ainda mais caro em catálogos com milhares de SKUs, peças de baixo giro e compras interestaduais submetidas a regras diferentes.
Também não basta encontrar uma NCM em uma tabela. O enquadramento depende da descrição legal, do CEST, da finalidade da mercadoria, da legislação do estado de destino e, em operações interestaduais, do acordo vigente entre as unidades federadas. Uma rotina de classificação fiscal de autopeças bem estruturada é o primeiro filtro contra imposto indevido e margem fictícia.
Este guia mostra como formar o custo do estoque, revisar a aplicação da substituição tributária, calcular preços com base econômica e identificar situações de ressarcimento. Os exemplos são práticos, mas a validação final deve considerar a legislação da unidade federada e o perfil de cada operação.
O que é ICMS-ST em autopeças e por que ele afeta a margem?
ICMS-ST em autopeças é o regime em que um contribuinte, normalmente fabricante, importador ou atacadista responsável, recolhe antecipadamente o ICMS estimado das operações seguintes. O cálculo usa uma base presumida, que pode ser formada por MVA, PMPF ou preço sugerido, conforme a regra do estado de destino. Para o varejista substituído, o valor retido integra o desembolso da compra e, quando não recuperável, compõe o custo do estoque. Se esse montante não entrar na precificação por SKU, a empresa vende com uma margem menor do que a indicada pelo sistema.
Por que o ICMS-ST pode reduzir a margem sem aparecer no faturamento
Na substituição tributária, o imposto das etapas posteriores é antecipado antes da venda ao consumidor. Por isso, o fluxo de caixa do varejista absorve a carga na aquisição, muitas vezes semanas ou meses antes da saída da mercadoria. Quanto maior o prazo de estoque, maior o capital imobilizado no produto e no tributo embutido.
O Convênio ICMS 142/2018 do CONFAZ organiza as regras gerais da substituição tributária e identifica, no Anexo II, as mercadorias passíveis de enquadramento no segmento de autopeças. A expressão “passíveis” merece atenção: constar no anexo nacional não significa, isoladamente, que a peça esteja submetida à ST em toda operação.
MVA fiscal não é margem de lucro
A Margem de Valor Agregado, ou MVA, serve para estimar a base de cálculo das operações subsequentes. Ela não representa a margem comercial do varejista. Uma MVA de 70%, por exemplo, não significa que a loja terá 70% de lucro, pois a base presumida pode incluir frete, seguro, impostos e encargos, além de não considerar despesas comerciais, descontos, perdas, comissões e custo financeiro.
A margem gerencial deve ser apurada sobre o preço de venda efetivo. Em termos simplificados:
Margem sobre a venda = (preço de venda – custo completo – despesas variáveis) ÷ preço de venda
Já o markup é um multiplicador aplicado ao custo. Confundir os dois indicadores faz uma meta de margem virar um percentual menor no resultado.
O custo precisa acompanhar cada SKU
Ratear o ICMS-ST apenas por valor total da nota pode distorcer o custo de peças com tratamentos fiscais diferentes. O cadastro deve permitir a apropriação por item, considerando quantidade, unidade comercial, descontos incondicionais, frete, seguro, outras despesas, IPI não recuperável, ICMS-ST e FCP-ST.
Tributos recuperáveis não devem ser tratados como custo definitivo. Valores sem direito a crédito ou ressarcimento, por outro lado, precisam integrar o custo de aquisição. Essa separação evita dois erros opostos: aumentar artificialmente o custo ao incluir crédito recuperável ou reduzir a despesa ao ignorar imposto que não poderá ser aproveitado.
Como controlar o ICMS-ST em autopeças na prática
- Saneie o cadastro fiscal. Para cada SKU, mantenha NCM, descrição técnica, CEST, origem da mercadoria, CST ou CSOSN, unidade, finalidade e regras por UF. A descrição legal deve ser comparada com a função real da peça; o código numérico, sozinho, não encerra a análise.
- Valide a operação antes do pedido. Confira origem, destino, tipo de cliente, finalidade de uso, existência de protocolo ou convênio e norma interna do estado destinatário. A mesma peça pode receber tratamento diferente em uma venda interna, em uma revenda interestadual ou em uma aquisição para ativo imobilizado.
- Leia a NF-e além do valor dos produtos. Concilie vProd, vFrete, vSeg, vOutro, vIPI, vBCST, vICMSST, vBCFCPST e vFCPST. Divergências entre XML, pedido, financeiro e entrada fiscal devem bloquear a atualização do custo até a correção.
- Calcule o custo fiscal unitário. Uma fórmula gerencial útil é:
(produtos + frete + seguro + outras despesas + tributos não recuperáveis – descontos incondicionais – tributos recuperáveis) ÷ quantidade - Defina o preço pelo custo de reposição. Estoque antigo comprado mais barato não deve ocultar o custo da próxima compra. Simule o preço capaz de repor a mercadoria, pagar despesas variáveis e entregar a margem desejada.
- Compare a base presumida com a operação real. Vendas abaixo da base, saídas interestaduais, devoluções, perdas ou mudanças de regime podem gerar ajustes ou ressarcimento, conforme a legislação estadual.
- Concilie estoque, fiscal e contabilidade. Faça testes mensais por amostragem e análises por exceção: custo negativo, ST zerada em item parametrizado, CEST incompatível, margem abaixo do piso e saldo físico sem documento de entrada.
Exemplo de formação de custo e preço
Considere uma compra hipotética de 10 peças por R$1.000,00. Para fins didáticos, suponha MVA de 70%, alíquota interestadual de 12%, alíquota interna de 18% e ausência de frete, IPI, FCP e outros encargos.
- Base presumida do ICMS-ST: R$ 1.000,00 × 1,70 = R$ 1.700,00;
- ICMS presumido das operações até o consumidor: R$ 1.700,00 × 18% = R$ 306,00;
- ICMS da operação própria do remetente: R$ 1.000,00 × 12% = R$ 120,00;
- ICMS-ST a recolher: R$ 306,00 – R$ 120,00 = R$ 186,00;
- Custo total para o substituído, sem direito a recuperação: R$ 1.186,00;
- Custo unitário: R$118,60.
Se o ERP registrar apenas R$100,00 por peça e aplicar 30% de markup, sugerirá R$130,00. Considerando o custo correto de R$118,60, a margem bruta seria de apenas 8,77%, antes de comissões, taxas financeiras e outras despesas.
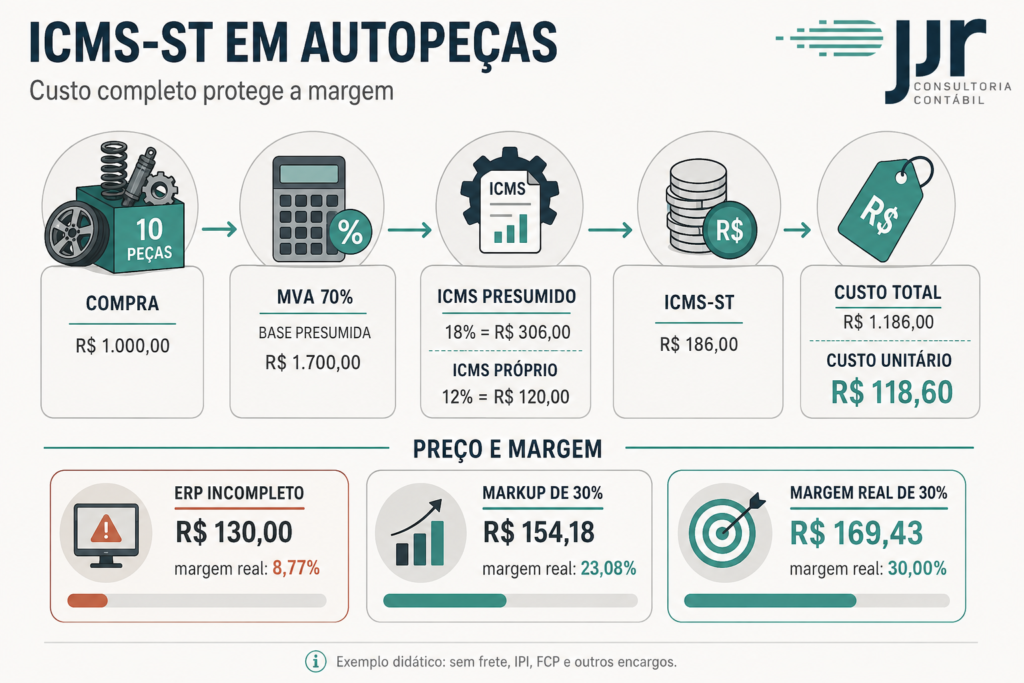
Para obter margem bruta de 30% sobre a venda, ainda sem outras despesas variáveis, o preço-base seria R$118,60 ÷ 0,70 = R$169,43. Aplicar apenas 30% sobre o custo resultaria em R$154,18 e margem de 23,08%. O exemplo não substitui o cálculo fiscal da operação; ele mostra por que custo completo, markup e margem precisam ser tratados separadamente.
Aspectos fiscais e operacionais que exigem controle
NCM, descrição e CEST precisam coincidir
O enquadramento começa pela NCM, mas depende também da descrição da mercadoria no anexo e de sua vinculação ao segmento. O Convênio 142/2018 determina que, quando a descrição legal for mais restrita que a descrição geral da NCM, a ST alcança somente os bens identificados pelo texto do convênio.
O CEST identifica o item para fins de substituição tributária, porém não cria a obrigação por conta própria. É necessário verificar se a unidade federada instituiu o regime e quais itens internalizou. Nas operações interestaduais, a Lei Complementar 87/1996 e o Convênio 142/2018 condicionam a adoção da ST a acordo específico entre os estados interessados.
Base de cálculo, MVA ajustada e alíquota de destino
A base pode ser o preço máximo fixado por órgão competente, PMPF, preço sugerido pelo fabricante ou preço do remetente acrescido de encargos e MVA. A escolha não é livre: segue a legislação do estado de destino.
Em certas entradas interestaduais, a diferença entre a alíquota interestadual e a interna exige MVA ajustada. A fórmula costuma neutralizar a vantagem tributária da alíquota menor na origem, mas sua aplicação, exceções e percentuais devem ser confirmados na norma estadual vigente. Usar a MVA interna onde seria exigido ajuste reduz o imposto; ajustar quando a regra dispensa aumenta o custo sem base legal.
Simples Nacional não elimina a substituição tributária
O ICMS-ST alcança optantes e não optantes pelo Simples. Quando a empresa do Simples atua como substituta ou responsável, o imposto da substituição é recolhido fora do DAS, conforme a regra estadual. Quando atua como substituída e revende mercadoria com tributação encerrada, deve segregar corretamente a receita no PGDAS-D para que o percentual de ICMS seja desconsiderado.
Essa sistemática está detalhada no artigo 25, parágrafo 8º, da Resolução CGSN 140/2018. Uma parametrização inadequada pode gerar pagamento de ICMS em duplicidade no DAS ou exclusão indevida do imposto sobre receita que não estava coberta pela ST. Por isso, a escolha do regime tributário para autopeças precisa considerar o mix de mercadorias, a posição da empresa na cadeia e as UFs atendidas.
NF-e e obrigações acessórias sustentam o cálculo
CEST, CST ou CSOSN, base de cálculo e imposto retido devem ser informados conforme o regime da operação. O Convênio 142/2018 exige o CEST nas notas de bens listados em seus anexos, mesmo quando a operação específica não estiver sujeita à ST. Para contribuintes substituídos, campos como vBCSTRet e vICMSSTRet também podem ser necessários nas saídas subsequentes, de acordo com a legislação estadual.
EFD ICMS/IPI, DeSTDA, GIA-ST e arquivos estaduais não se aplicam de forma idêntica a todas as empresas. A obrigação depende do regime, da UF, da inscrição de substituto e da operação realizada. O controle deve partir do XML e chegar à escrituração sem alterações manuais que quebrem a rastreabilidade.
Ressarcimento e complemento precisam de evidência por item
O artigo 10 da Lei Complementar 87/1996 assegura restituição quando o fato gerador presumido não ocorre. Além disso, o Tema 201 do Supremo Tribunal Federal reconheceu o direito à restituição da diferença quando a base efetiva da operação for inferior à presumida. A forma de apuração, os documentos e a possibilidade de complemento seguem a disciplina de cada estado.
Em São Paulo, a Portaria CAT 42/2018 regulamenta a apuração de complemento e ressarcimento do imposto retido ou antecipado. O arquivo digital mensal deve abranger a totalidade das mercadorias submetidas ao regime no período, e não apenas os itens para os quais a empresa pretende pedir crédito. Sem rastreabilidade entre entrada, estoque e saída, o direito pode existir no papel e não ser aproveitado na prática.
Atenção ao estoque de autopeças em São Paulo em 2026
Para operações paulistas, há uma mudança já publicada. A Portaria SRE 34/2026 revoga, a partir de 1º de outubro de 2026, o Anexo XIV da Portaria CAT 68/2019, que relaciona as autopeças sujeitas à retenção antecipada no estado. A norma também remete o tratamento do estoque existente em 30 de setembro aos procedimentos da Portaria CAT 28/2020.
Isso exige inventário por SKU, separação das entradas mais recentes, revisão de créditos admitidos e alteração da tributação no ERP na data correta. O ICMS não desaparece: os itens excluídos passam ao regime normal, com efeitos diferentes para RPA e Simples Nacional. A análise completa dos itens que deixam o ICMS-ST em São Paulo ajuda a organizar essa virada sem misturar estoque antigo e novas aquisições.
Tabela de controle do ICMS-ST e do estoque
| Cenário | Risco para a margem | Controle recomendado |
| Compra com ICMS-ST retido | Registrar apenas o valor dos produtos e subavaliar o custo unitário | Ratear ICMS-ST, FCP-ST, frete e encargos por SKU, excluindo somente valores recuperáveis |
| Entrada de UF sem acordo aplicável | Ignorar antecipação devida pelo destinatário ou recolher ST indevidamente | Validar protocolo, legislação interna da UF de destino e responsabilidade tributária antes da compra |
| Venda interestadual de item recebido com ST | Acumular imposto da UF de origem e pagar nova carga no destino sem pedir ressarcimento | Mapear o direito estadual ao ressarcimento e destacar o imposto da nova operação quando exigido |
| Venda abaixo da base presumida | Manter custo tributário superior ao fato econômico sem avaliar restituição | Comparar base retida e preço efetivo por item e conservar documentos do pedido |
| Receita do Simples com ST encerrada | Recolher novamente a parcela do ICMS no DAS | Segregar a receita correta no PGDAS-D e conciliar com CST ou CSOSN da NF-e |
| Inclusão ou exclusão de mercadoria do regime | Perder crédito, deixar imposto sem recolhimento ou manter preço incompatível | Levantar o estoque na data de corte, seguir a norma estadual e reparametrizar o ERP |
Principais erros que consomem a margem das autopeças
1. Tratar todo item com a mesma regra fiscal
Catálogos de autopeças misturam mercadorias com NCM, descrição, CEST e destinação distintos. Replicar a tributação de um produto semelhante pode provocar recolhimento indevido ou insuficiente. A prevenção está em uma matriz fiscal por SKU e por UF, com responsável e data da última revisão.
2. Usar CEST como prova automática de incidência
O CEST identifica mercadorias passíveis de ST, mas a cobrança depende da norma estadual e da operação. Aplicá-lo como gatilho único infla o custo em estados que não adotaram o regime ou em hipóteses de inaplicabilidade.
3. Formar preço com o valor líquido do pedido
O pedido comercial não substitui o custo fiscal da NF-e. Se ICMS-ST, FCP-ST, frete e IPI não recuperável ficam fora do custo, o markup incide sobre uma base menor e a margem real cai. A entrada deve ser conciliada antes da liberação do produto para venda.
4. Misturar markup com margem sobre a venda
Adicionar 30% ao custo não produz margem de 30%. O impacto aparece em campanhas, descontos e comissionamento: uma promoção baseada na margem errada pode vender abaixo do piso econômico. Defina no ERP qual indicador está sendo usado.
5. Não rastrear saídas que geram ressarcimento
Vendas interestaduais, fatos geradores não realizados e preços efetivos inferiores à base presumida podem abrir direito a recuperação, conforme a regra aplicável. Sem vínculo entre XML de entrada, lote de estoque e nota de saída, a empresa não consegue demonstrar o valor.
6. Alterar o ERP depois da vigência da norma
Mudanças de ST possuem data de corte. Parametrizar tarde gera notas incorretas; antecipar a mudança também. O plano deve incluir inventário, homologação, comunicação com fornecedores, testes de emissão e conferência das primeiras vendas.
Benefícios de uma gestão correta do ICMS-ST
- Redução de custos: evita recolhimentos sem base legal, pagamentos em duplicidade e compras precificadas com carga incorreta.
- Margem confiável: mostra a rentabilidade por SKU, família, canal e unidade, já com o custo fiscal apropriado.
- Eficiência operacional: diminui correções manuais, devoluções de nota e divergências entre compras, estoque, financeiro e contabilidade.
- Segurança fiscal: preserva XMLs, memória de cálculo e trilha documental para fiscalização, complemento ou ressarcimento.
- Melhor uso do caixa: permite identificar tributos recuperáveis e medir quanto do capital está imobilizado em imposto no estoque.
- Decisão comercial mais precisa: orienta descontos, negociação com fornecedores, mix de produtos e expansão para outros estados.
Perguntas frequentes sobre ICMS-ST em autopeças
1.Toda autopeça com CEST está sujeita ao ICMS-ST?
Não. O CEST indica que a mercadoria é passível de enquadramento, mas a incidência depende da descrição legal, da legislação da UF de destino e da operação realizada. Em venda interestadual, também é necessário verificar o acordo entre os estados.
2.O ICMS-ST deve entrar no custo do estoque?
Quando o imposto não gera crédito ou direito reconhecido de recuperação para o adquirente, ele compõe o custo de aquisição da mercadoria. Se houver valor recuperável, a contabilidade deve separá-lo do custo, com documentação e tratamento compatíveis.
3.Empresa do Simples Nacional paga ICMS-ST?
Sim. A substituição tributária também alcança o Simples Nacional. O substituto recolhe a ST fora do DAS; o substituído deve segregar no PGDAS-D a receita cuja tributação do ICMS já foi encerrada, evitando nova incidência da parcela estadual.
4.É possível recuperar ICMS-ST pago a maior?
Sim, nas hipóteses reconhecidas pela legislação, como fato gerador presumido não realizado e, conforme a disciplina aplicável, venda por valor inferior à base presumida. O procedimento, o prazo e os arquivos comprobatórios variam entre os estados.
5.Como saber qual MVA aplicar em uma compra interestadual?
Verifique a norma da UF de destino, a mercadoria, o remetente, as alíquotas interna e interestadual e a existência de MVA ajustada. Não use uma porcentagem fixa para todo o catálogo nem copie o percentual de outra unidade federada.
6.O que muda para o estoque de autopeças em São Paulo em outubro de 2026?
O Anexo XIV da Portaria CAT 68/2019 será revogado em 1º de outubro de 2026. As empresas devem levantar o estoque de 30 de setembro, aplicar os procedimentos da Portaria CAT 28/2020, revisar créditos admitidos e mudar a parametrização das operações abrangidas na data de vigência.
Como preservar a margem do estoque com segurança fiscal
Proteger a margem exige quatro controles conectados: enquadramento correto do produto, validação da operação por UF, apropriação integral do custo de entrada e preço calculado sobre a margem desejada. O ICMS-ST não pode ficar isolado no departamento fiscal, porque afeta compras, estoque, caixa e política comercial.
Na prática, a empresa precisa saber quanto pagou de imposto em cada item, se esse valor é definitivo ou recuperável, qual regra incidirá na saída e quanto custará repor a peça. A revisão mensal de exceções e a atualização do ERP nas datas de corte reduzem perdas que raramente aparecem em um único relatório.
Para as empresas paulistas, a transição de 1º de outubro de 2026 acrescenta uma tarefa imediata: separar o estoque alcançado pela mudança, documentar as entradas e simular o preço no regime normal. Fazer essa leitura por SKU evita tanto a perda de crédito quanto uma alta de preço baseada em premissas erradas.
Transforme o controle tributário em margem real
A JJR reúne experiência contábil no setor de autopeças para revisar classificação fiscal, ICMS-ST, custo de estoque, precificação, regime tributário e obrigações acessórias. O trabalho conecta os dados do ERP à apuração fiscal e aos relatórios gerenciais, permitindo identificar distorções antes que elas se repitam em centenas de vendas.
Se a sua empresa precisa medir o impacto do ICMS-ST por produto, preparar o inventário da mudança paulista ou verificar oportunidades de ressarcimento, solicite uma análise com a equipe da JJR. O diagnóstico parte do cadastro, das notas de entrada e do fluxo real de vendas para propor ajustes compatíveis com a operação.