A Receita Federal e o Comitê Gestor do IBS (CGIBS) ajustaram o calendário de obrigações fiscais relacionadas à Reforma Tributária. Os novos prazos dos documentos fiscais com IBS e CBS exigem atenção das empresas, especialmente quanto à emissão de notas fiscais eletrônicas, à entrega de eventos da DeRE e às regras específicas do Simples Nacional.
As mudanças foram estabelecidas pelo Ato Conjunto RFB/CGIBS nº 7/2026, publicado em 13 de novembro de 2026, e não representam um adiamento geral da tributação.
Confira as datas e entenda como preparar sua empresa sem confundir a adequação dos documentos fiscais com o início da tributação da Contribuição sobre Bens e Serviços (CBS) em janeiro de 2027.
Como aplicar o novo cronograma dos documentos fiscais com IBS e CBS?
O Ato Conjunto RFB/CGIBS nº 7, de 11 de novembro de 2026, publicado no Diário Oficial da União em 13/11/2026, altera o Ato Conjunto nº 4, de 30 de julho de 2026.
As novas datas dizem respeito às obrigações documentais do Imposto sobre Bens e Serviços (IBS) e da CBS nas hipóteses expressamente previstas pela regulamentação.
Para aplicar corretamente o cronograma, a empresa precisa identificar o documento fiscal utilizado em cada operação, o regime tributário adotado e as exceções previstas para sua atividade.
Esse cuidado também deve fazer parte do planejamento tributário para prestadores de serviços, especialmente para negócios que precisam adaptar seus processos fiscais às novas regras da Reforma Tributária.
A íntegra do Ato Conjunto RFB/CGIBS nº 7/2026 está disponível no portal oficial do Comitê Gestor do IBS.
DeRE: duas entregas mensais e uma etapa de eventos transacionais
A Declaração de Regimes Específicos (DeRE) possui um cronograma próprio de implementação, com duas datas para o início das entregas mensais e uma etapa específica para eventos periódicos transacionais.
Primeira entrega mensal: 15 de dezembro de 2026
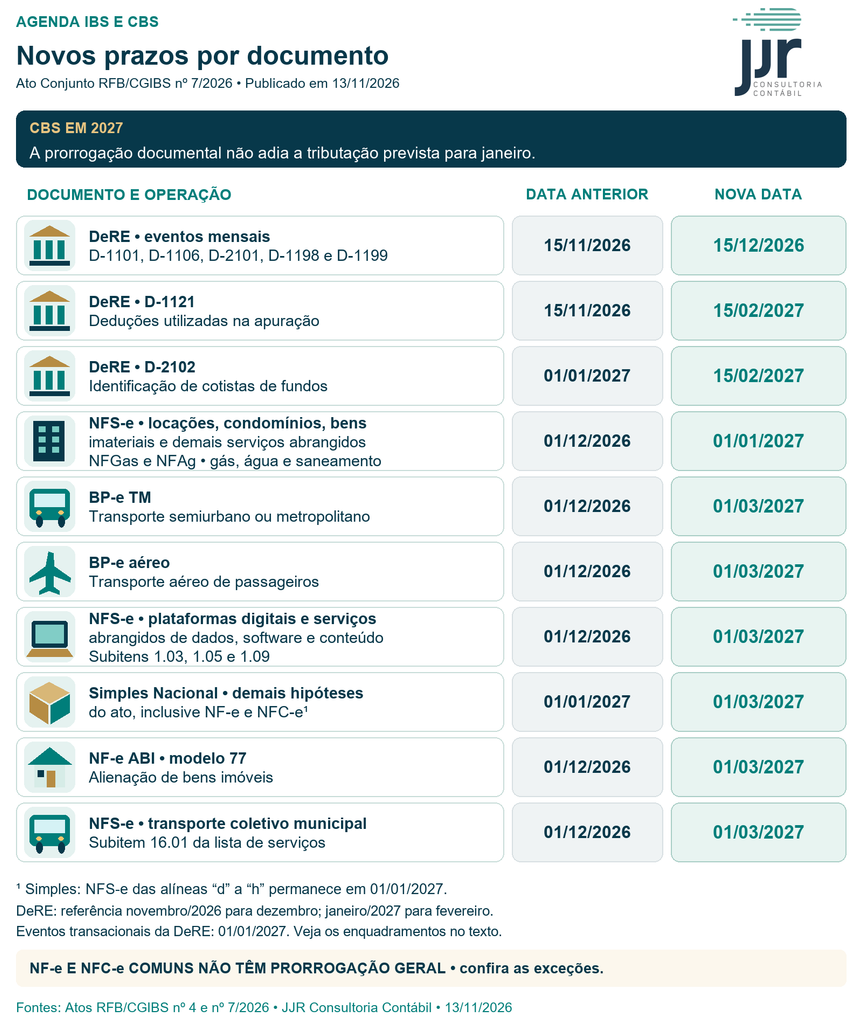
Em 15/12/2026, começa a entrega dos eventos mensais D-1101, D-1106, D-2101, D-1198 e D-1199, quando aplicáveis, com informações referentes à apuração de novembro de 2026.
Segunda entrega mensal: 15 de fevereiro de 2027
Em 15/02/2027, começa a entrega dos eventos D-1121 e D-2102, com dados referentes à apuração de janeiro de 2027.
É importante observar que esses eventos possuíam prazos anteriores diferentes:
- D-1121: estava incluído no grupo com previsão de início em 15/11/2026.
- D-2102: estava enquadrado na previsão residual de 01/01/2027.
Portanto, os dois eventos não tinham o mesmo prazo anterior, embora passem a integrar a etapa com primeira entrega em fevereiro de 2027.
A regra mensal permanece: a entrega deve ocorrer até o dia 15 do mês seguinte ao período de apuração.
Eventos periódicos transacionais: início em janeiro de 2027
A etapa de eventos periódicos transacionais permanece com início em 01/01/2027, abrangendo os seguintes códigos:
- D-2201
- D-2202
- D-2211
- D-2221
- D-2231
- D-2241
- D-2242
- D-2251
- D-2252
- D-3201
- D-4201
Essa etapa não representa uma terceira data de entrega dos mesmos eventos mensais. Trata-se de uma obrigação distinta, cuja aplicação depende da atividade exercida e do evento correspondente.
Para empresas optantes pelo Simples Nacional, também deve ser observado o calendário específico previsto no § 1º do ato.
O Comitê Gestor do IBS e a Receita Federal disponibilizaram esclarecimentos sobre as obrigações relativas à DeRE, que devem ser considerados juntamente com as alterações normativas posteriores.
NFS-e e Simples Nacional: quais são os novos prazos?
A Nota Fiscal de Serviços Eletrônica (NFS-e) exige atenção especial ao enquadramento da atividade e ao regime tributário da empresa.
As locações previstas na alínea “g” ressalvam os serviços enquadrados na alínea “d”. Esta última abrange os serviços sujeitos ao Imposto sobre Serviços de Qualquer Natureza (ISS) que não estejam incluídos nas alíneas “a”, “b” e “c”, mantendo a data de 01/10/2026 na regra geral.
Como ficam os prazos para empresas do Simples Nacional?
Para os contribuintes enquadrados no Simples Nacional, o cronograma estabelece duas datas principais:
- 1º de janeiro de 2027: início da obrigatoriedade para as hipóteses previstas nas alíneas “d” a “h” do inciso III.
- 1º de março de 2027: início da obrigatoriedade para as demais hipóteses previstas no ato, incluindo determinadas operações documentadas por NFS-e.
Dessa forma, resumir o cronograma como “Simples Nacional, exceto serviços” é incompleto. Algumas operações com NFS-e também estão previstas para março de 2027.
A definição correta depende da natureza da operação, do documento exigido e do enquadramento tributário da empresa.
Além das obrigações documentais, os contribuintes devem acompanhar as regras do regime tributário. O artigo sobre a Resolução CGSN nº 194/2026 e os novos prazos do Simples Nacional apresenta informações complementares sobre procedimentos de opção, regularização e regime regular do IBS e da CBS.
Quais serviços passam a ter obrigatoriedade em março de 2027?
A partir de 01/03/2027, a previsão documental da NFS-e alcança determinadas atividades, conforme as hipóteses estabelecidas no Ato Conjunto nº 7/2026.
Entre elas, estão:
- Plataformas digitais: serviços próprios e intermediações nas situações previstas no art. 22, §§ 12 a 14, da Lei Complementar nº 214/2025.
- Subitem 1.03: atividades relacionadas a processamento, armazenamento ou hospedagem de dados, textos, imagens, vídeos, páginas eletrônicas, aplicativos e sistemas de informação.
- Subitem 1.05: licenciamento ou cessão de direito de uso de programas de computação.
- Subitem 1.09: disponibilização, sem cessão definitiva, de conteúdos de áudio, vídeo, imagem e texto pela internet.
- Subitem 16.01: serviços de transporte coletivo municipal rodoviário, metroviário, ferroviário e aquaviário de passageiros.
Esses enquadramentos seguem a lista de serviços anexa à Lei Complementar nº 116/2003 e as condições específicas da regulamentação do IBS e da CBS.
A previsão documental, entretanto, não transforma automaticamente todo locador ou condomínio em contribuinte desses tributos. É necessário verificar se a operação e o responsável estão efetivamente enquadrados nas hipóteses legais.
O Portal Nacional da NFS-e apresenta os esclarecimentos oficiais sobre o novo calendário, incluindo as atividades abrangidas e as datas de implementação.
NF-e e NFC-e: quais prazos continuam valendo?
O Ato Conjunto nº 7/2026 não alterou a data geral de 03/08/2026 para a Nota Fiscal Eletrônica (NF-e), modelo 55, e a Nota Fiscal de Consumidor Eletrônica (NFC-e), modelo 65.
Permanecem as ressalvas previstas no Ato Conjunto nº 4/2026:
- 1º de janeiro de 2027: NF-e relativa a fornecimentos sujeitos à tributação monofásica e importações de bens materiais.
- 1º de dezembro de 2026: NF-e emitida pelo sujeito passivo do IBS e da CBS que não seja contribuinte do ICMS, nas operações previstas no § 4º do ato.
- Simples Nacional: aplicação do calendário específico estabelecido para os contribuintes desse regime.
Isso significa que a atualização do cronograma não autoriza a empresa a desconsiderar obrigações de emissão já vigentes.
A Receita Federal disponibiliza os atos conjuntos relacionados à Reforma Tributária do Consumo, permitindo consultar o Ato nº 4/2026 e suas alterações.
Campos, leiautes e obrigatoriedade documental não são a mesma coisa
Uma das principais dúvidas sobre os novos prazos dos documentos fiscais com IBS e CBS envolve a diferença entre a obrigação de emitir documentos e a implementação dos campos fiscais nos sistemas.
O Ato Conjunto nº 7/2026 disciplina o início da obrigatoriedade documental para determinadas operações. Ele não estabelece um adiamento universal de todos os campos, leiautes ou versões técnicas dos documentos fiscais eletrônicos.
Por isso, as empresas precisam acompanhar separadamente:
- Homologação: ambiente destinado à realização de testes e à validação das alterações nos sistemas emissores.
- Produção: ambiente utilizado para emissão efetiva dos documentos fiscais.
- Leiautes: estruturas técnicas que determinam como as informações fiscais devem ser organizadas.
- Regras de validação: critérios utilizados pelos sistemas autorizadores para verificar a conformidade dos documentos.
As exigências de cada modelo devem ser verificadas em sua respectiva documentação técnica.
A relação entre CBS, IBS e documentos eletrônicos também aparece em outras discussões tributárias. No conteúdo sobre a CBS na base do ICMS e os impactos na DANFE, são abordados os efeitos da transição tributária sobre a documentação fiscal e a interpretação das regras de cálculo.
Os novos prazos adiam a cobrança da CBS em 2027?
Não. A flexibilização das obrigações documentais não altera, por si só, o início da etapa de tributação da CBS em janeiro de 2027, conforme as regras da Reforma Tributária.
Também não autoriza a interrupção da emissão dos documentos fiscais que já sejam obrigatórios.
Portanto, a empresa deve tratar a adaptação tecnológica e o cumprimento das obrigações tributárias como processos relacionados, mas distintos.
Essa diferenciação também é importante para compreender a transição das contribuições federais. O artigo sobre PIS e Cofins em 2027, novas retenções e regime de caixa complementa a análise das mudanças tributárias previstas para o próximo ano.
Como preparar sua empresa para os novos prazos do IBS e da CBS?
A adequação aos novos prazos exige planejamento fiscal e alinhamento entre os responsáveis pela emissão de documentos, a equipe financeira, a contabilidade e os fornecedores de sistemas.
Para reduzir riscos operacionais durante a implementação, é recomendável:
- Identificar os documentos fiscais: verificar quais modelos são utilizados em cada operação realizada pela empresa.
- Confirmar o regime tributário: observar as regras específicas do Simples Nacional e dos demais regimes aplicáveis.
- Mapear os prazos: relacionar as datas previstas nos atos normativos às atividades efetivamente exercidas.
- Programar testes: alinhar com o fornecedor do sistema emissor as atualizações necessárias e a validação dos documentos.
- Revisar a integração contábil: conferir o fluxo de informações entre o faturamento, os documentos fiscais e os registros contábeis.
O objetivo é utilizar os novos prazos para concluir a adaptação dos processos internos, evitando inconsistências na emissão e no tratamento das informações tributárias.
Prepare sua empresa para os novos prazos fiscais com apoio especializado
Os novos prazos dos documentos fiscais com IBS e CBS representam uma oportunidade para revisar procedimentos e concluir os ajustes necessários antes da ampliação das exigências da Reforma Tributária.
Entretanto, cada empresa deve avaliar suas obrigações conforme a atividade, o enquadramento fiscal e os documentos utilizados em suas operações.
A JJR Consultoria Contábil oferece assessoria fiscal, assessoria contábil, planejamento tributário e consultoria tributária para apoiar empresas na interpretação das exigências legais e na organização de seus processos fiscais.
Sua empresa precisa revisar os documentos fiscais, confirmar os prazos aplicáveis ou se preparar para as mudanças de 2027?
Entre em contato com nossa equipe e conheça as soluções para conduzir essa adaptação com orientação contábil especializada.
Referências oficiais
- Ato Conjunto RFB/CGIBS nº 7/2026 — Diário Oficial da União de 13/11/2026, seção 1, página 124.
- Ato Conjunto RFB/CGIBS nº 4/2026 — artigo 1º e respectivas exceções.
- Ministério da Fazenda — orientações sobre os próximos passos da Reforma Tributária, de 11/11/2026.
Atualização normativa: 13 de novembro de 2026. Conteúdo informativo da JJR Consultoria Contábil. A aplicação dos prazos depende do enquadramento tributário e das operações realizadas por cada contribuinte.