Profissionais liberais que atuam por meio de uma empresa podem encontrar diferenças expressivas na tributação do Simples Nacional. Em determinadas atividades, uma mudança na relação entre faturamento, folha de pagamento e pró-labore altera o anexo utilizado para calcular o Documento de Arrecadação do Simples Nacional (DAS).
Uma clínica, uma empresa de engenharia ou um negócio de consultoria pode ser tributado pelo Anexo III ou pelo Anexo V. A definição não depende apenas da atividade ou do CNAE: em muitos casos, ela é determinada mensalmente pelo Fator R.
O problema aparece quando o profissional fixa um pró-labore sem analisar o faturamento acumulado, mantém a folha abaixo do limite ou aumenta a remuneração dos sócios apenas para reduzir o DAS. Uma escolha aparentemente econômica pode elevar INSS, Imposto de Renda e custos trabalhistas.
Como mostra a análise sobre assessoria contábil para profissionais liberais, decisões relacionadas ao regime tributário, à folha e à remuneração dos sócios precisam ser acompanhadas por dados. Neste artigo, você entenderá como calcular o Fator R para profissional liberal, quais valores entram na folha, quando o pró-labore influencia o imposto e como avaliar se a estratégia produz economia real.
O que é o Fator R para profissional liberal?
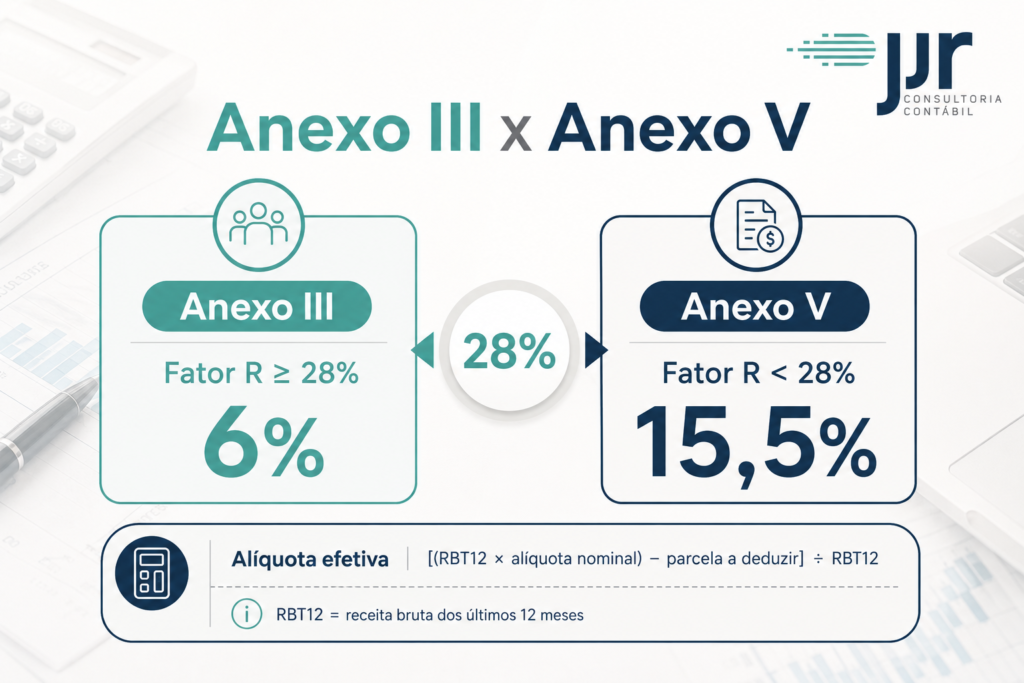
O Fator R para profissional liberal é a relação entre a folha de salários dos últimos 12 meses e a receita bruta acumulada no mesmo período. Quando o resultado é igual ou superior a 28%, determinadas atividades são tributadas pelo Anexo III do Simples Nacional. Se o percentual ficar abaixo de 28%, a receita é tributada pelo Anexo V, normalmente mais oneroso.
A fórmula básica é:
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
O cálculo deve ser atualizado em cada período de apuração. Isso significa que o enquadramento pode mudar de um mês para outro, mesmo que a atividade e o CNAE da empresa permaneçam os mesmos.
Quais profissionais estão sujeitos ao Fator R?
O Fator R não se aplica indistintamente a todos os prestadores de serviços. Ele alcança atividades intelectuais e técnicas previstas na legislação do Simples Nacional, desde que a receita esteja sujeita à alternância entre os Anexos III e V.
Entre as atividades que podem estar submetidas a essa regra estão:
- Medicina, odontologia, psicologia e outras atividades da saúde;
- Arquitetura, urbanismo e engenharia;
- Consultoria, gestão, organização e administração;
- Representação comercial;
- Publicidade e atividades relacionadas;
- Desenvolvimento e licenciamento de programas de computador;
- Design, desenho e serviços técnicos especializados;
- Academias e atividades físicas;
- Serviços de tradução e interpretação;
- Perícia, avaliação e determinadas atividades intelectuais.
A relação exata depende do serviço efetivamente prestado, e não apenas da descrição comercial da empresa. É necessário conferir o CNAE, o objeto social, o código utilizado na emissão da nota fiscal e a natureza de cada receita.
A Lei Complementar nº 123/2006 estabelece as regras gerais do Simples Nacional e relaciona as atividades sujeitas aos diferentes anexos. Já a interpretação da Receita Federal sobre o Fator R confirma a aplicação do Anexo III quando o resultado é igual ou superior a 0,28 e do Anexo V quando fica abaixo desse limite.
Algumas atividades seguem anexos próprios e não migram com base no Fator R. Os serviços advocatícios, por exemplo, são tributados pelo Anexo IV. Por isso, não é correto pressupor que todo profissional liberal possa reduzir o DAS elevando a folha.
Qual é a diferença entre os Anexos III e V?
A principal consequência do Fator R é a definição da tabela utilizada na apuração. O Anexo III começa com alíquota nominal de 6%, enquanto o Anexo V começa em 15,5%.
Essa comparação, contudo, só é válida para empresas na primeira faixa. À medida que a receita acumulada aumenta, a alíquota efetiva deve ser calculada com o percentual nominal e a parcela a deduzir da respectiva faixa.
O conteúdo sobre a base de cálculo do Simples Nacional detalha como os anexos e as faixas influenciam a tributação dos prestadores de serviços.
A fórmula da alíquota efetiva é:
Alíquota efetiva = [(RBT12 × alíquota nominal) − parcela a deduzir] ÷ RBT12
RBT12 é a receita bruta acumulada nos 12 meses anteriores ao período de apuração.
A diferença entre os dois anexos pode ser relevante, mas não deve ser avaliada isoladamente. Para alcançar 28%, a empresa pode precisar elevar o pró-labore, contratar funcionários ou reorganizar remunerações. Essas decisões geram outros encargos e precisam fazer sentido para a operação.
Como funciona o Fator R na prática?
A apuração pode ser compreendida em cinco etapas:
- Identificar a atividade tributada
O primeiro passo é verificar se a receita está entre aquelas sujeitas ao Fator R. Empresas com mais de uma atividade podem ter receitas segregadas e tributadas por regras diferentes. - Apurar a receita bruta acumulada
Deve-se levantar a receita bruta dos 12 meses anteriores ao mês de apuração, observando os critérios aplicáveis ao Simples Nacional. - Calcular a folha considerada na fórmula
A empresa precisa somar as remunerações e os encargos que integram a folha para fins do Fator R no mesmo intervalo de 12 meses. - Dividir a folha pela receita
O resultado deve ser comparado com o limite de 0,28, equivalente a 28%. - Aplicar o anexo correspondente
Resultado igual ou superior a 28% direciona a receita sujeita à regra para o Anexo III. Resultado inferior a 28% leva à tributação pelo Anexo V.
Exemplo de cálculo do Fator R
Considere uma empresa de consultoria com os seguintes valores acumulados:
- Receita bruta em 12 meses: R$ 360.000;
- Folha considerada no período: R$96.000,00.
O cálculo será:
R$ 96.000 ÷ R$ 360.000 = 0,2667 ou 26,67%
Como o resultado ficou abaixo de 28%, a receita será tributada pelo Anexo V.
Para atingir exatamente o limite, a folha acumulada precisaria chegar a:
R$ 360.000 × 28% = R$ 100.800
A diferença seria de R$4.800 no período analisado. Isso não significa que a empresa deva simplesmente aumentar o pró-labore nesse valor. Antes, é necessário calcular os reflexos previdenciários e tributários, além de considerar que a janela de 12 meses muda a cada apuração.
Comparação do imposto no exemplo
Com RBT12 de R$ 360.000, a alíquota efetiva aproximada seria:
- Anexo III: 8,60%;
- Anexo V: 16,75%.
Se a receita mensal fosse de R$ 30.000, o DAS aproximado seria:
- Anexo III: R$ 2.580;
- Anexo V: R$5.025.
A diferença mensal alcançaria R$2.445. Ainda assim, a economia líquida dependeria do custo necessário para manter a folha em pelo menos 28%, das contribuições incidentes sobre o pró-labore e das demais particularidades da empresa.
Como o pró-labore impacta o Fator R?
O pró-labore é a remuneração paga ao sócio pelo trabalho exercido na empresa. Ele integra a folha usada no cálculo do Fator R e, por isso, pode elevar o percentual.
Isso cria uma possibilidade legítima de planejamento: adequar a remuneração dos sócios à realidade do negócio e, ao mesmo tempo, avaliar seus efeitos no enquadramento tributário. Porém, pró-labore não pode ser tratado apenas como um número lançado para alcançar os 28%.
Sobre a remuneração incide a contribuição previdenciária do sócio, geralmente descontada pela empresa dentro dos limites legais. Dependendo do valor, também pode haver retenção de Imposto de Renda. O pagamento precisa estar documentado, contabilizado e informado corretamente nas obrigações correspondentes.
As informações trabalhistas e previdenciárias devem ser transmitidas conforme as orientações do Manual Web Geral do eSocial. Divergências entre folha, escrituração contábil, eSocial e recolhimentos podem comprometer o cálculo e aumentar a exposição fiscal da empresa.
Distribuição de lucros e pró-labore também não são equivalentes. O lucro remunera o capital e depende da apuração contábil; o pró-labore remunera o trabalho do sócio. Substituir indiscriminadamente um pelo outro pode gerar questionamentos fiscais e previdenciários.
Aspectos técnicos e fiscais que exigem atenção
1.O cálculo utiliza dois períodos móveis de 12 meses
A folha e a receita são apuradas em janelas móveis. Quando um novo mês entra no cálculo, o mês mais antigo deixa a base. Uma empresa que atingiu 28% em determinado período pode cair para o Anexo V no mês seguinte.
Esse movimento costuma acontecer quando:
- O faturamento cresce mais rapidamente do que a folha;
- Uma remuneração elevada deixa a janela de 12 meses;
- Há redução do quadro de funcionários;
- O pró-labore é alterado;
- A empresa apresenta forte sazonalidade.
Por esse motivo, a análise precisa ser mensal e, preferencialmente, acompanhada por projeções de faturamento e folha.
2.Quais valores entram na folha do Fator R?
Para o cálculo, a folha compreende remunerações pagas a pessoas físicas em decorrência do trabalho, inclusive retiradas de pró-labore, além dos encargos previstos na legislação e efetivamente recolhidos.
Conforme a natureza do pagamento e as regras aplicáveis, podem compor a base:
- Salários;
- Pró-labore;
- Pagamentos a trabalhadores avulsos;
- Décimo terceiro salário;
- Contribuição patronal previdenciária efetivamente recolhida;
- FGTS efetivamente recolhido.
Distribuição de lucros, pagamentos a pessoas jurídicas, aluguéis e valores sem natureza remuneratória não devem ser incluídos apenas para elevar o indicador.
3.O pró-labore deve refletir uma situação real
Fixar uma remuneração artificial, sem pagamento ou sem escrituração, não representa planejamento tributário válido. O valor precisa ser compatível com o trabalho prestado, a capacidade financeira da empresa e sua documentação contábil.
Além disso, não basta registrar o pró-labore. É necessário cumprir os procedimentos relacionados à folha, ao eSocial, à DCTFWeb, às contribuições previdenciárias e, quando aplicável, à retenção do IRRF.
4.O Fator R não garante que o Simples seja a melhor escolha
Mesmo quando a empresa consegue permanecer no Anexo III, é recomendável comparar o Simples Nacional com Lucro Presumido e Lucro Real.
A análise deve incluir:
- Faturamento projetado;
- Margem de lucro;
- ISS do município;
- Retenções nas notas fiscais;
- Custos com folha e pró-labore;
- Forma de distribuição dos resultados;
- Tipo de cliente e possibilidade de aproveitamento de créditos;
- Regras setoriais aplicáveis;
- Efeitos da transição da Reforma Tributária.
O estudo sobre impostos para empresas no Brasil mostra que a carga efetiva não depende somente do regime tributário. Atividade, faturamento, folha, município e estrutura operacional também interferem no valor final.
O regime mais econômico, portanto, não é necessariamente aquele que apresenta a menor alíquota inicial.
Comparação entre situações relacionadas ao Fator R
| Situação analisada | Tratamento provável | Efeito tributário | Ponto de atenção |
| Fator R igual ou superior a 28% | Anexo III | Alíquotas geralmente menores | Confirmar se a atividade está sujeita à regra |
| Fator R inferior a 28% | Anexo V | Alíquotas geralmente maiores | Avaliar folha, pró-labore e outros regimes |
| Serviço enquadrado diretamente no Anexo III | Anexo III sem alternância | Fator R pode não ser determinante | Verificar a natureza exata da receita |
| Serviço sujeito ao Anexo IV | Anexo IV | Contribuição patronal previdenciária fora do DAS | Não aplicar o Fator R indevidamente |
| Empresa com atividades diferentes | Segregação das receitas | Mais de uma regra no mesmo período | Classificar corretamente cada serviço |
| Pró-labore elevado apenas para atingir 28% | Pode aumentar a folha | Possível redução do DAS | Comparar a economia com INSS, IRRF e impacto financeiro |
Principais erros no cálculo e no planejamento
1. Aplicar o Fator R a qualquer prestação de serviço
Nem todas as atividades estão sujeitas à alternância entre os Anexos III e V. Usar a regra sem analisar a legislação pode gerar recolhimento incorreto.
Como evitar: validar CNAEs, objeto social, serviços efetivamente prestados e segregação das receitas.
2. Comparar apenas as alíquotas nominais
Os percentuais de 6% e 15,5% são as alíquotas iniciais. Empresas em faixas superiores devem calcular a alíquota efetiva.
Como evitar: utilizar a RBT12, a alíquota nominal e a parcela a deduzir da faixa correspondente.
3. Aumentar o pró-labore sem calcular o custo total
Uma retirada maior pode melhorar o Fator R, mas também aumenta contribuições previdenciárias e pode gerar IRRF.
Como evitar: comparar o DAS economizado com todos os custos adicionais antes da mudança.
4. Confundir distribuição de lucros com pró-labore
Lucros distribuídos não integram automaticamente a folha do Fator R. Lançá-los como remuneração ou usar uma classificação inadequada cria inconsistências.
Como evitar: manter escrituração contábil regular e separar a remuneração pelo trabalho do retorno sobre o capital.
5. Calcular o percentual apenas uma vez por ano
Como as bases são móveis, o resultado pode mudar mensalmente. A falta de acompanhamento favorece oscilações inesperadas entre os anexos.
Como evitar: projetar faturamento e folha mês a mês e revisar o indicador antes da apuração do DAS.
6. Criar despesas trabalhistas sem necessidade operacional
Contratar exclusivamente para elevar a folha pode trocar uma economia tributária por um custo permanente maior.
Como evitar: alinhar decisões de contratação às necessidades reais da empresa e considerar salários, benefícios, encargos e riscos trabalhistas.
Benefícios da aplicação correta do Fator R
Redução lícita da carga tributária
Quando a estrutura de remuneração é compatível com a operação, o enquadramento no Anexo III pode diminuir o valor do DAS sem recorrer a artifícios.
Previsibilidade financeira
Projeções de folha, receita e alíquota efetiva permitem antecipar mudanças de anexo e incorporar o imposto à formação de preços.
Remuneração adequada dos sócios
A análise ajuda a estabelecer um pró-labore coerente, separar lucros e organizar os pagamentos aos sócios com suporte contábil.
Segurança fiscal e previdenciária
Folha processada corretamente, informações consistentes e obrigações entregues reduzem divergências perante a Receita Federal e outros órgãos.
Decisões de crescimento mais qualificadas
A empresa consegue medir como novas contratações, aumento do faturamento e reajustes de pró-labore influenciam o imposto. Assim, expansão e tributação são avaliadas em conjunto.
Essa visão também integra estratégias mais amplas de redução de impostos para empresas de serviços, que envolvem regime tributário, enquadramento fiscal, pró-labore, distribuição de lucros e organização contábil.
Perguntas frequentes sobre Fator R para profissional liberal
1.Qual é o percentual mínimo do Fator R?
O limite é de 28%. Quando o resultado for igual ou superior a 28%, a receita sujeita ao Fator R é tributada pelo Anexo III. Abaixo desse percentual, aplica-se o Anexo V.
2.Pró-labore entra no cálculo do Fator R?
Sim. As retiradas de pró-labore integram a folha considerada no cálculo, desde que correspondam a remunerações efetivas, corretamente processadas, contabilizadas e informadas.
3.Distribuição de lucros aumenta o Fator R?
Não. Distribuição de lucros não é remuneração pelo trabalho e não integra a folha do Fator R. Seu tratamento fiscal depende da apuração dos resultados e da escrituração contábil.
4.É vantajoso aumentar o pró-labore para chegar a 28%?
Depende. O aumento pode reduzir o DAS ao deslocar a tributação para o Anexo III, mas também gera INSS e, conforme o valor, IRRF. A decisão exige uma simulação do custo líquido.
5.O Fator R é calculado todos os meses?
Sim. O cálculo usa a folha e a receita acumuladas nos 12 meses anteriores ao período de apuração. Como essa janela se desloca mensalmente, o resultado precisa ser revisto em cada competência.
6.Todo profissional liberal paga menos pelo Anexo III?
Não. Algumas atividades não estão sujeitas ao Fator R, e a vantagem também depende da faixa de receita, dos encargos sobre a folha e da comparação com outros regimes tributários.
Como tomar uma decisão segura sobre folha, pró-labore e imposto
O Fator R para profissional liberal pode reduzir significativamente a tributação de determinadas empresas de serviços, mas não funciona como um desconto automático. O resultado depende da atividade exercida, da receita dos últimos 12 meses e da folha acumulada no mesmo período.
Folha e pró-labore devem ser planejados com base na realidade do negócio. Elevar despesas apenas para alcançar 28% pode eliminar a economia obtida no DAS. Por outro lado, ignorar o indicador pode manter a empresa no Anexo V mesmo quando uma estrutura remuneratória adequada permitiria a tributação pelo Anexo III.
A melhor decisão surge da combinação entre cálculo mensal, projeção financeira, processamento correto da folha e comparação entre regimes. Esse acompanhamento transforma o Fator R em instrumento de planejamento, e não em uma correção feita depois do recolhimento.
Avalie o Fator R da sua empresa com a JJR
A JJR Consultoria Contábil oferece assessoria contábil, fiscal e de departamento pessoal para empresas que precisam organizar a folha, revisar o regime tributário e tomar decisões com base em números confiáveis.
A equipe pode analisar a atividade da empresa, calcular o Fator R, projetar os efeitos do pró-labore e comparar o custo dos Anexos III e V. O diagnóstico também considera encargos previdenciários, distribuição de lucros, obrigações acessórias e alternativas como Lucro Presumido e Lucro Real.
Se o faturamento cresceu, a folha mudou ou o DAS ficou mais alto sem uma explicação clara, solicite uma análise da JJR. A avaliação técnica permite identificar se a estrutura atual está adequada e quais ajustes podem produzir economia sem comprometer a segurança fiscal da empresa.